【はじめに】
2027年7月末。改訂されたコーポレートガバナンス・コードに基づくコーポレートガバナンス報告書の提出期限です。ところが論点は6つに及び、担当する部署はばらばらで、着手の順序は各社が自ら決めるほかありません。本記事は全体像を短くまとめた地図です。詳細は連載の各回でお読みください。
【連載インデックス】
- 第0回:CGコード2026年改訂 完全ガイド|6論点と着手順(本記事)
- 第1回:CGコード2026年改訂への対応ロードマップ|2027年7月末から逆算する6論点×6つの診断軸
- 第2回:CGコード改訂の本丸は資本配分|成長投資の説明責任
- 第3回:社外取締役の「質」とは何か|有識者から監督者へ
- 第4回:有報3週間前開示|総会を動かすか、決算を早めるか
【第1章】改訂の全体像
1. 何が変わったのか
2026年7月21日、金融庁と東京証券取引所はコーポレートガバナンス・コード(2026年改訂版)を確定し、公表しました(注1)。骨格は内容の追加ではなく構造改革です。「基本原則・原則・補充原則」の三層83項目から「基本原則・原則」の二層30項目へ整理され、削られた補充原則の多くは新設された「解釈指針」へ移されました(注2)。
ただし解釈指針はコンプライ・オア・エクスプレインの対象ではありません。説明義務の対象が減ったのであって、期待される取組が減ったわけではありません。新設された序文は、コンプライする場合・しない場合のいずれであっても理由を丁寧に説明することが投資家との建設的な対話に資する旨を明記しています(注2)。項目が減ったぶん、一項目あたりに求められる説明の密度はむしろ上がります。
2. 6つの論点とは何か
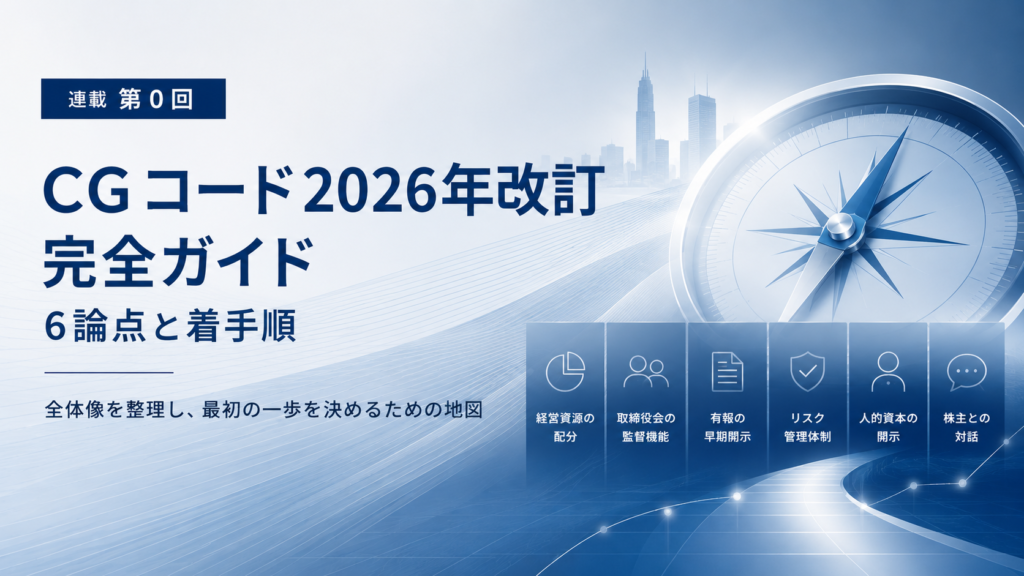
金融庁が公表した改訂の概要から実務上の論点を抜き出すと、次の6つに整理できます(注2)。以降、この番号で参照します。
- ①経営資源の配分 成長の道筋の構築、成長投資や事業ポートフォリオ見直しで具体的に何を実行するのかの説明、現預金等を含む資源配分の不断の検証
- ②取締役会の監督機能 独立社外取締役の役割・責務、質と数の確保、独立性の確保、取締役会事務局(コーポレートセクレタリー等)の機能強化
- ③株主との対話 株主総会で相当数の反対があった議案について、原因の分析と対応
- ④有価証券報告書の総会前開示 総会開催日の3週間以上前の提出、議決権基準日や総会開催日の後ろ倒しを含む検討
- ⑤リスク管理の現代化 サイバーセキュリティ、地政学的要因によるサプライチェーン途絶、技術等の情報流出への対応
- ⑥多様性確保・ステークホルダーとの協働 人的資本への投資と適切な分配、取引先との公正・適正な取引
いずれも新しい概念ではありません。ただし、従来は補充原則に細かく書かれていた取組が原則と解釈指針に整理し直されたことで、自社の言葉で説明する余地が広がりました。自社の言葉での株主との対話がより求められているのです。
3. 担い手はばらばら。重要な論点を連載で掘り下げる
厄介なのは、この6つが所管部署をまたいでいることです。資本配分はCFOと経営企画、取締役会は事務局、リスクは全社リスク管理部門、開示は経理とIR、人的資本は人事。コード対応を法務・総務の仕事として一部署に預けた瞬間、この改訂は動かなくなります。
提出期限は共通でも、そこから逆算した着手時期は論点ごとに数か月から1年以上の開きがあります。とくに決算・監査・子会社を巻き込む論点は、自社の意思決定だけでは日程が動きません。最も遅れやすいのは、最も準備期間が長い論点です。
この6つは、対応の重さが同じではありません。準備期間が長く、企業価値への影響も大きい①から⑤を、連載の第1回から第4回で特に詳しく解説します。⑥多様性確保・ステークホルダーとの協働は、既存の施策が改訂の方向性と合致している企業が多いため、第1回で全体像を示すなかで触れています。
── 図表1:連載の全体像と、各回が解説する論点 ──
【第2章】自社はどこから読むべきか
第1回から順に読めば全体がつながる構成にしていますが、急ぐのであれば、社内で実際に聞こえてくる声から入るのが早道です。
「うちは一定程度できているはずだ」という感覚しかないのであれば、まず現在地の可視化からです。第1回では、方針・責任主体・業務プロセス・KPI・取締役会監督・開示という6つの軸で棚卸しする方法を示しています。
「その現預金をなぜ持ち続けているのか、取締役会として答えられない」のであれば、論点は開示ではなく資本配分です。新たに何かを買う判断だけでなく、いま手元にある資産を持ち続けている理由も説明の対象になりました(第2回)。
「社外取締役は増やしたのに、議論が形式的なままだ」のであれば、取締役会の構成そのものを見直す局面かもしれません。有識者会議では、社外の有識者を置くことではなく、経営を監督できる取締役を置くことを求める意見が相次ぎました(第3回)。
「決算をあと20日早めるなど不可能だ」のであれば、決算を早める道と総会を後ろへ動かす道の比較から始めてください。2026年3月期に有価証券報告書を株主総会前に開示した上場企業は89%に達しましたが、平均は総会日の1.7日前でした(注3)。総会前に出したという事実だけでは、改訂の趣旨に応えたことになりません(第4回)。
── 図表2:症状別・最初に読む記事 ──
【結論】まず取り組むべき3つのこと
残された時間は約1年です。2027年に必要なのは制度の存在ではなく運用の実績であることを踏まえると、設計は2026年度中に終えている必要があります。
- 現在地を一覧にする:6つの論点それぞれについて、方針・責任主体・業務プロセス・KPI・取締役会監督・開示の6軸で、どこまで整っているかを棚卸しします。埋まらない欄が、そのまま最初の議題になります。
- 論点ごとに責任者を指名する:「関係部署で連携」は責任主体ではありません。担当する役員と主管部門を決めなければ、設計の成果物に引き取り手がいなくなります。
- 2026年度中に一度、実際に回す:とくに決算早期化は、回してみるまで実現可能性が分かりません。リハーサルの機会は年に一度しかないことを日程に織り込みます。
── 図表3:2027年7月末からの逆算 ──
2026年度上期
現状診断・方針決定:6論点のギャップ診断/優先順位と責任者の確定
2026年度下期
制度・プロセス設計:決算・開示日程/投資審査ルール/取締役会の年間アジェンダ
2027年度上期
試行・定着:新しい運用の試行と改善/報告書への反映(期限:2027年7月末日)
各回では、それぞれの論点をデータと事例に基づいて掘り下げています。第1回から順にお読みいただくのが基本ですが、自社に当てはまるところから読み始めていただいても構いません。
【注釈】
(注1)コーポレートガバナンス・コード(2026年改訂版)の確定について|金融庁・株式会社東京証券取引所|2026年7月|https://www.fsa.go.jp/news/r7/singi/20260721.html
(注2)コーポレートガバナンス・コードの改訂(2026年)の概要|金融庁|2026年7月|https://www.fsa.go.jp/news/r7/singi/20260721/04.pdf
(注3)決算:有価証券報告書、9割が総会前に開示 上場企業平均で1.7日前|日本経済新聞|2026年7月|https://www.nikkei.com/article/DGXZQOUB212QA0R20C26A7000000/
【参考ソース】
- コーポレートガバナンス・コードの改訂に関する有識者会議(令和7年度)|金融庁 — https://www.fsa.go.jp/singi/revision_corporategovernance/index.html
- 取締役会の機能強化の取組みに関する事例集2026|金融庁 — https://www.fsa.go.jp/news/r7/singi/20260721/10.pdf
- 有価証券報告書の定時株主総会前の開示について|金融庁 — https://www.fsa.go.jp/policy/kaiji/sokaimaekaiji.html
弊社では、コーポレートガバナンス・コード改訂への対応について、6つの改訂論点に対する現状のギャップ診断から、対応方針の決定、制度・業務プロセスの設計、試行運用の定着までを一貫してご支援しております。限られた社内リソースを補完し、2027年の報告書提出時点で「計画」ではなく「運用の実績」を語れる状態の実現を伴走支援いたします。
コンサルティングや研修、取材等のご依頼は以下よりお問い合わせください。
【連載インデックス】
- 第0回:CGコード2026年改訂 完全ガイド|6論点と着手順(本記事)
- 第1回:CGコード2026年改訂への対応ロードマップ|2027年7月末から逆算する6論点×6つの診断軸
- 第2回:CGコード改訂の本丸は資本配分|成長投資の説明責任
- 第3回:社外取締役の「質」とは何か|有識者から監督者へ
- 第4回:有報3週間前開示|総会を動かすか、決算を早めるか