建物が完成すると跡形もなく消える足場は、建設業のなかでも目立たない存在である。ところが決算書を開くと、その景色はまるで違って見える。足場メーカーの信和は過去11年のうち9年で営業利益率10%を超え、建設業全体では4%前後で推移してきたことと比べると、約3倍にあたる。足場レンタルのASNOVAはEBITDAマージン(償却前営業利益率。同社が開示する償却前営業利益は、営業利益に減価償却費とのれんなどの償却費を足し戻したもので、同社はこれをEBITDAとしても用いている。以下、本稿ではEBITDAと呼ぶ)が40%台に達し、海外の大手レンタル会社と肩を並べる。どちらも建設業のなかでは際立った水準である。
筆者が代表を務めるカタリスは、これまで複数の足場関連企業に対して、ビジネスデューデリジェンスや経営コンサルティングを提供してきた。足場業界における支援実績は、コンサルティング業界のなかでもトップクラスにある。
本稿では、その経験と上場各社の開示資料、国の統計をもとに、足場業界の構造を整理する。足場の仕事が「作る・貸す・組む」の3層に分かれ、建物の高さによって2つの市場に分かれていることを確かめたうえで、上場各社の営業利益率を建設業全体と同じ物差しで並べ、この業界のどこで利益が生まれているのかを読み解く。
足場ビジネスは「作る・貸す・組む」の3層でできている
足場の仕事は大きく3つに分かれる。足場材を開発・製造するメーカー、それを大量に保有して現場ごとに貸し出すレンタル会社、そして現場で足場を組み立て、工事が終われば解体する施工会社(とび職)である。上場企業でいえば信和やアルインコがメーカー、ASNOVAがレンタル、「ビケ足場」で知られるダイサンが施工の代表格であり、タカミヤは製造から販売、レンタル、さらに顧客が持つ足場材の管理を引き受けるサービスまでを一社で手がける。非上場では、杉孝(2025年12月期の売上高371億円)や日綜産業(2025年6月期の売上高263億円)といった大手レンタル会社が大きな存在感を持つ。
── 図表1:足場材はメーカーからレンタル会社と施工会社を経て現場へ ──
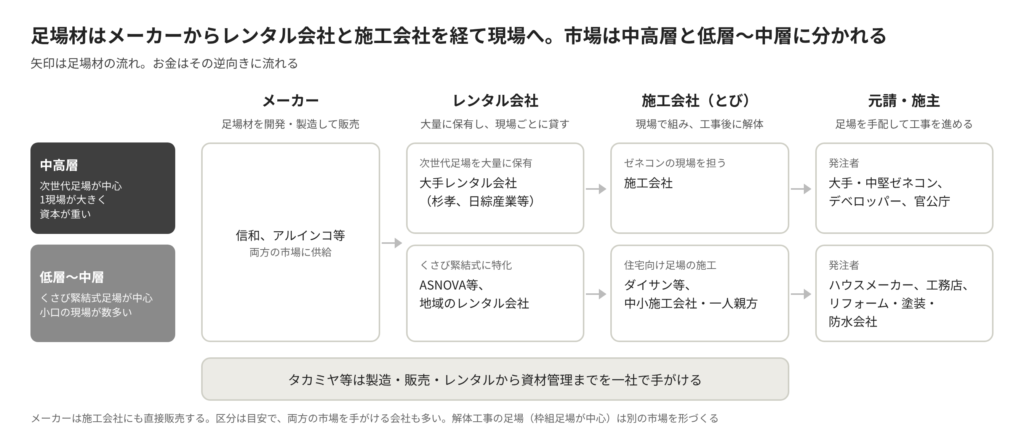
足場の業界構造 · 3層と、中高層・低層〜中層の2つの市場(各社の開示資料から作成)
お金の流れをたどると、施主から元請(ゼネコン、ハウスメーカー、リフォーム会社)、足場の施工会社を経て、レンタル会社やメーカーへと下りていく。ASNOVAの顧客は2026年3月期に3,526社にのぼり、その中心は足場施工会社だ。施工会社は自社の資材で足りない分をレンタルで補うため、レンタル会社は数多くの施工会社が共同で使う倉庫のような役割を果たしている。
足場そのものの主役も入れ替わった。かつて中高層の現場で主流だった枠組足場(門型の部材を積み上げる足場)は、その主部材である建わくの生産が、2015年の約51万枚から2018年には約4.9万枚、2021年には約1.3万枚と急減し、2025年にはわずか40枚まで減った(仮設工業会)。新規の生産は事実上止まっている。代わって主流になったのが、支柱と横材をくさびで留めるくさび緊結式足場と、その改良版で階高(上下の作業床の間隔)を広げ、作業床の隙間を小さくした次世代足場である。
生産が止まった一方で、すでに出回っている枠組足場がすぐになくなるわけではない。仮設工業会の集計では、経年管理の基準を適用する工場が保有する建わくは2025年時点で1,309万枚あり、2020年の2,026万枚から5年で約35%減ったものの、なお大きな量が残っている。枠組足場は大きな破損がなければ30〜40年使えるため、こうした在庫は中古品として流通し、解体工事など資材が傷みやすい現場で使われ続けている。ただし新品が補充されない以上、ストックは年を追って目減りしていく。中高層の新築・改修を中心に、その受け皿として次世代足場の比重が高まる流れは当面続くとみられる。
新築・改修の足場は、中高層と低層〜中層の2つの市場に分かれる
3層の担い手を、建物の高さという軸で分けて見ると、プレイヤーの構図はさらにはっきりする。新築・改修の足場は、大きく中高層の市場と低層〜中層の市場に分かれ、発注者も、使う足場も、担い手も異なる。
── 図表2:中高層と低層〜中層、2つの市場の違い ──
| 中高層の市場 | 低層〜中層の市場 | |
|---|---|---|
| 主な発注者 | 大手・中堅ゼネコン、デベロッパー、官公庁 | ハウスメーカー、工務店、リフォーム・塗装・防水会社、中小ゼネコン、大規模修繕会社 |
| 主に使う足場 | 次世代足場(かつては枠組足場) | くさび緊結式足場(主に高さ45mまで) |
| 現場の規模と数 | 1現場が大きく、数は少ない | 1現場は小さく、数が多い |
| 主な担い手 | 次世代足場を大量に保有する大手レンタル会社、製造から施工まで手がける一貫型の会社(タカミヤ等)、ゼネコンの現場を担う施工会社 | くさび緊結式に特化したレンタル会社(ASNOVA等)、住宅向け足場の施工会社(ダイサン等)、多数の中小施工会社や一人親方 |
| 資本の重み | 大きい(高価な資材を同じ製品で大量にそろえる必要がある) | 相対的に小さいが、多くの現場に資材を届ける拠点網と運営力が問われる |
ASNOVA 2026年6月開示資料、ダイサン有価証券報告書、各社の開示資料をもとに筆者作成。区分は目安であり、両方の市場を手がける会社も多い
中高層の現場では、ゼネコンが安全性と作業効率を重視して次世代足場を求めることが多い。ASNOVAも開示資料のなかで、枠組足場や次世代足場を扱う大手レンタル会社と、くさび緊結式足場の市場とは棲み分けがあると整理している。次世代足場は高価で、メーカーごとに仕様も異なるため、同じ製品を大量に保有できる大手レンタル会社や一貫型の会社が担い手の中心になりやすい。
一方の低層〜中層では、ASNOVAがくさび緊結式足場に特化し、主に高さ45mまでの工事を対象としている。同社は分譲マンションのストックの96.4%がくさび緊結式足場を使える低中層の建物だとしている。ダイサンも主力の「ビケ足場」を住宅などの低層向けに位置づけ、大手ハウスメーカーを主要な取引先に挙げる。1現場あたりの規模は小さいが数が多く、多数の中小施工会社や一人親方と、それを支えるレンタル会社の拠点網が市場を回している。
このほか、建物を壊す解体工事の足場は、新築・改修とは別の市場を形づくっている。資材が傷みやすいことから、生産をほぼ終えた枠組足場が今も主に使われ、施工の発注も解体業者を通じて行われることが多い。本稿では主に新築・改修の足場を扱う。
資材を持つ側は、建設業平均を大きく上回る利益率を上げてきた
上場各社の営業利益率を、建設業全体と同じ物差しで年ごとに並べると、足場で稼いでいるのがどの層かが見えてくる。
── 図表3:信和の営業利益率は建設業平均の約3倍で推移してきた ──
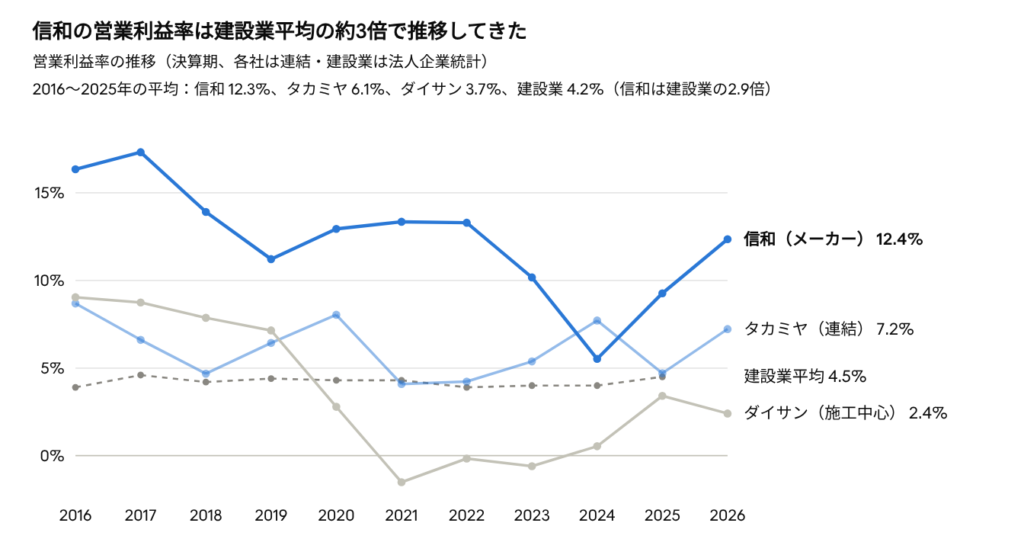
各社の決算短信・有価証券報告書・ヒストリカルデータ、財務省「法人企業統計」 · 2016〜2026年の決算期(各社は連結の営業利益率。ダイサンは4月期で2019年まで単体。建設業平均は年度値を翌年の決算期に対応させ、平均は各系列の2016〜2025年の単純平均)
メーカーの信和は、くさび緊結式足場と次世代足場をレンタル会社や施工会社に販売し、2016年3月期から2026年3月期までの11年間で営業利益率10%超えを9回記録した。2016〜2025年の平均は12.3%で、同じ期間の建設業平均(4.2%)の約3倍にあたる。同社は物流機器も手がけるが、売上の7割以上は仮設資材が占めている。売上が落ち込んだ2024年3月期には5.5%まで下がったが、販売価格の見直しやレンタル・施工への事業拡大を進め、2026年3月期には12.4%(M&Aに伴う一過性の利益4.66億円を含む)まで戻している。
レンタルは、投資と償却の時期によって営業利益の見え方が大きく変わるため、比べ方に注意が要る。製造からレンタルまで手がけるタカミヤの連結営業利益率は、2016〜2025年の平均で6.1%と建設業平均を5割ほど上回る。社内のレンタル事業だけを取り出すと2026年3月期のセグメント利益率は15.6%と、単価改定の効果で前期の11.9%から大きく伸びたが、セグメント利益には各事業に配分していない全社費用が含まれないため、連結の営業利益率とは単純に比べられない。
ASNOVAは、営業利益だけで比べると実態を見誤る典型だ。足場への投資を続けてきたため減価償却費が重く、2026年3月期の営業利益率は0.1%にとどまる。一方でEBITDAマージンは42.2%に達し、海外の大手レンタル会社(United Rentalsの45.5%、Acrowの34.7%など)と同じ水準にある。営業利益とEBITDAのどちらで見るかで評価が大きく変わるのが、この事業の特徴である。
一方、施工が売上の約7割を占めるダイサンは、2010年代後半までは7〜9%台の利益率を保っていたものの、施工スタッフの社員化や人件費の上昇が重なり、直近は2〜3%台で推移している。同じ営業利益率という物差しで見る限り、建設業平均を大きく上回ってきたのは資材を持つ側であり、足場が儲かるといわれるとき、その中心にあるのも資材を持つ側の経済性ということだ。ただし施工の側にも、利益率を引き上げる道がないわけではない。ダイサンは値上げ交渉の成果などにより、営業利益率を2023年4月期の−0.6%から2025年4月期には3.4%まで戻している。
おわりに
足場の仕事は、作る、貸す、組むの3層に分かれ、建物の高さによって中高層と低層〜中層という2つの市場に分かれている。そのうえで営業利益率という同じ物差しで並べてみると、建設業平均を大きく上回ってきたのは資材を持つ側だった。メーカーの信和は11年のうち9年で10%を超え、レンタルのASNOVAは償却の重さで営業利益こそ小さいものの、EBITDAマージンでは40%台を保っている。
では、なぜ資材を持つ側にこれほどの利益が残るのか。その答えは、改修を中心とする需要の厚み、帳簿上の寿命をはるかに超えて働く資産、そして供給を絞る規制と人手不足という、3つの構造にある。足場を工事の脇役としてではなく、資産を回す事業として捉え直すことが、その構造を読み解く出発点になる。
【参考ソース】
企業の開示資料
- タカミヤ:ヒストリカルデータ(2016〜2026)、2026年3月期 決算説明資料、2025年3月期 決算説明資料、事業内容(期待資本)、Iqシステム 製品資料
- 信和:有価証券報告書(第5期)、2020年3月期 決算説明資料、2026年3月期 決算説明資料
- ASNOVA:2026年3月期 決算説明資料、2026年6月 開示資料
- ダイサン:2016年4月期 決算短信、2019年4月期 決算短信、2020年4月期 決算短信、2023年4月期 決算短信、2024年4月期 決算短信、2026年4月期 決算短信、2026年4月期 有価証券報告書
- 杉孝:会社概要、日綜産業:会社概要
- 海外:United Rentals 2025年12月期決算、Acrow FY24決算
統計・行政資料
連載:なぜ建設足場は儲かるのか
- 第1回:なぜ建設足場は儲かるのか【構造編】
- 第2回:なぜ建設足場は儲かるのか【理由編】