足場レンタルのASNOVAは、EBITDAマージン(償却前営業利益率。同社が開示する償却前営業利益は、営業利益に減価償却費とのれんなどの償却費を足し戻したもので、同社はこれをEBITDAとしても用いている。以下、本稿ではEBITDAと呼ぶ)が42.2%に達する。足場メーカーの信和は、2016年3月期からの11年間で営業利益率10%超えを9回記録した。建設業全体の営業利益率が4%前後で推移してきたことを思えば、どちらも際立った水準である。建物が完成すれば跡形もなく消えるこの設備は、なぜこれほど儲かるのか。
筆者が代表を務めるカタリスは、これまで複数の足場関連企業に対して、ビジネスデューデリジェンスや経営コンサルティングを提供してきた。足場業界における支援実績は、コンサルティング業界のなかでもトップクラスにある。
本稿では、その経験と上場各社の開示資料、国の統計をもとに、足場の高い収益性を需要、資産、規制と人手という3つの理由から読み解く。そのうえで、海外の足場会社との比較、同じ足場でも利益率に差がつく要因、経営や投資の判断に生かせる示唆、そして足場会社を見極めるための着眼点までを整理する。
理由1:新築が減っても、足場の出番は減らない
足場は、新しく建てる工事だけでなく直す工事にも欠かせない。外壁の塗り替えも屋根の防水も、建物の外周に足場を組まなければ始められない。この性質が、新築の波に左右されにくい需要を生んでいる。
新設住宅着工は2025年度に71.1万戸と、2000年度以降で最も多かった2006年度の128.5万戸から4割以上減った。それでも、国交省が足場などの軽仮設リース業50社を対象に集計する賃貸売上高は伸び続けてきた。建築物のリフォーム・リニューアル受注高も、2025年度には前年度比18.7%増の16.4兆円に達している。
── 図表1:住宅着工が12%減るなか、足場など軽仮設リースの売上は33%増 ──
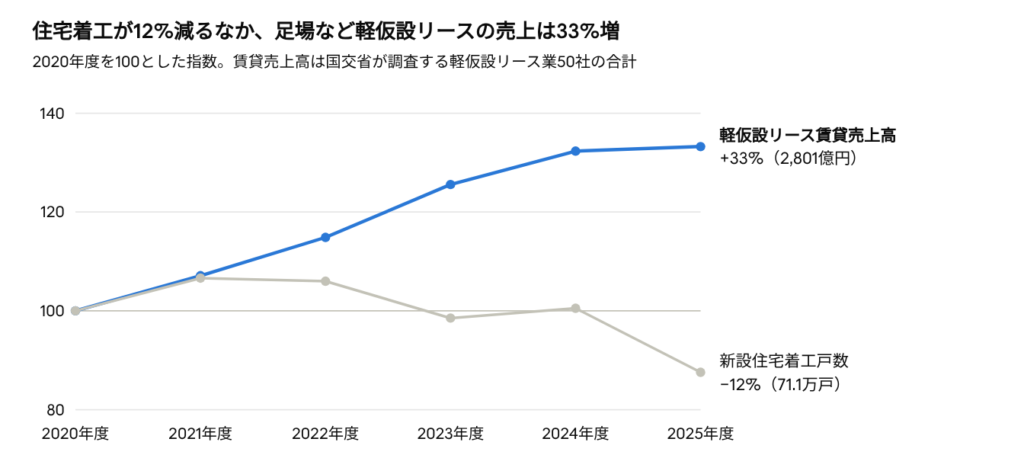
国交省「建設関連業等の動態調査」(軽仮設リース業)、「建築着工統計」 · 2020〜2025年度
しかも改修工事では、足場の比重が大きい。国交省の令和3年度の調査によると、マンションの大規模修繕の総工事金額(共通仮設費と消費税を除く)に占める仮設工事の割合は22.8%で、外壁や防水などを合わせた建築系工事(60.3%)に次ぐ大きさだった。工事項目をより細かく分けた2018年公表の初回調査では、仮設工事(19.2%)は外壁塗装(17.3%)を上回り、単独の項目として最も大きかった。修繕の回数を重ねると建物や設備の工事が増えるため、仮設工事の割合はやや下がる傾向にあるが、足場が毎回欠かせないことに変わりはない。大規模修繕は全体の約7割が12〜15年周期で実施されており、築40年以上の分譲マンションは2025年末の158.8万戸から2045年末には503.6万戸へ、3倍以上に増える見通しだ。建物のストックが積み上がるほど、足場の需要は厚みを増していく。
建設投資全体で見ても、重心は直す工事へ移りつつある。国交省の建設投資見通しによると、建物の改装・改修にあたる建築補修投資は2025年度(見込み)に16.8兆円と、建設投資全体の約21%を占める。2015年度の約13%から比率は大きく上がっており(推計の基準が年度によって異なるため目安)、新築に頼らない足場の需要は今後も広がっていく。
理由2:数年で償却し、20〜30年使う
足場レンタルの利益の源は、帳簿上の寿命と実際の寿命の差にある。鋼製の足場材には、税法上「金属製柱及びカッペ」と同じ3年の耐用年数が適用され(国税庁の耐用年数通達2-6-4)、ASNOVAは5年で償却している。さらに、足場材は支柱や手すり、布板といった部材ごとに売買・管理されるため、1点あたりの取得価額が小さいものも多い。こうした少額の資産は、税務上の基準を満たせば、取得した年度に費用として処理できる。筆者が支援してきた足場会社のなかにも、基準に沿って足場材を単年で償却している会社がある(※個別の適用の可否や税務・会計上の論点は本稿では扱わない)。
いずれにしても足場材は帳簿上、1年から長くても数年で償却を終えるが、ASNOVAによれば足場そのものは管理さえしっかりしていれば20年、30年と使え、同社が保有する最も古い足場は30年使われている。実際に弊社支援先でも1990年代製の足場を数多く見てきた。
国の「経年仮設機材の管理指針」も使用年数の上限を定めておらず、返却のたびに選別と整備を行い、一定の年数を超えたものには性能試験も課したうえで、基準を満たさなくなったものだけを廃棄する仕組みになっている。
つまり足場は、償却を終えたあとも長く稼ぎ続ける資産である。ASNOVAは2022年の決算説明で、保有する約101億円の足場のうち約80億円がすでに償却済みだと説明していた。償却の済んだ足場が現場に出れば、その売上は整備や物流の費用を差し引いてほぼ利益として残る。
ここに稼働率(保有する足場のうち現場に出ている割合)の効果が重なる。ASNOVAはレンタル単価を年間稼働率を約60%と仮定して4年弱で投資を回収できる水準に設定しており、実際の年間平均稼働率は2026年3月期で約8割に達した。国交省の統計では業界の足場材の稼働率が5割前後(2026年8月は55.7%)であり、想定を上回って稼働した分が、そのまま上乗せの利益になる。同社のEBITDAマージンが40%台を保っているのは、この2つが掛け合わさっているからだ。
稼働率の差がどれほど効くかは、単純な計算でも見えてくる。年間稼働率60%で4年弱とされる回収期間は、稼働率が約8割なら3年弱に縮まる(筆者試算)。回収が早まれば、その分だけ償却後に利益を生む期間が長くなり、次の投資に回せる資金も早く手元に戻る。同じ量の足場を持っていても、どれだけ現場に出せるかで、資産としての価値は大きく変わるのである。
裏を返せば、足場を買い増している時期は償却費が重く、営業利益は小さく見える。ASNOVAの2026年3月期の営業利益はわずか500万円だったが、同社は国内の足場投資を抑えることで減価償却費が約15億円減ると見込み、国内足場レンタル事業の営業利益率は2030年度(FY2030、2031年3月期)に40%を超えるとしている。ただしこの見通しは2026年度以降の新規投資に伴う減価償却費を含んでいないため、利益水準が大きく上がるというより、償却費が減るにつれて営業利益率が今のEBITDAマージンの水準に近づいていく姿を示したものと読むのが妥当だろう。投資期には利益が沈み、回収期に入ると大きく浮かび上がるのが、この事業の利益の出方である。
加えてレンタルの売上は、貸し出しのたびに複数の収入が積み重なる構造になっている。国交省の統計は軽仮設リース業の賃貸売上高を、賃貸料と基本料に加え、紛失時の弁償金、破損時の料金、修理料、運搬費までを合わせたものと定義している。足場を貸すことは、物を貸すだけでなく、整備と物流まで含めたサービスを売ることでもある。
理由3:安全規制と人手不足が、価格を押し上げる側に働く
足場は墜落・転落の災害と隣り合わせの設備であり、労働安全衛生規則の規制は段階的に厳しくなってきた。2009年には手すりに加えて中さん(手すりと床の中間に渡す横材)や幅木の設置が求められ、2015年には足場の組立て等に従事する作業者への特別教育が義務化され、作業床の隙間は12cm未満と定められた。2023年10月には点検者の指名と記録が義務づけられ、2024年4月には幅1m以上の場所で本足場(支柱を内外二列に立てる足場)を使うことが原則となった。
規制の強化は、足場会社にとってコストであると同時に需要の源でもある。新しい基準に合う足場への置き換えが進み、かつて主流だった枠組足場(門型の部材を積み上げる足場)の主部材は、2015年の約51万枚から2025年にはわずか40枚まで生産が減った(仮設工業会)。支柱と横材をくさびで留めるくさび緊結式足場と、その改良版で階高(上下の作業床の間隔)を広げ、作業床の隙間を小さくした次世代足場への移行は、生産の上ではほぼ完了したことになる。それでも、現場で使われている足場の置き換えはまだ途上にある。次世代足場「アルバトロス」を展開するアルインコは2026年5月の決算説明会で、市場全体の新型足場への切り替えはおよそ30〜40%まで進んだ段階だと説明しており、更新需要はまだ大きく残っている。基準を満たす資材を大量にそろえ、教育を受けた人材で正しく組むこと自体が、新たに参入しようとする企業にとっての壁になっている。
この置き換えは、足場の経済性における資本の重みを一段と高めている。次世代足場は、階高を広げ、手すりを高くし、作業床の隙間をなくすことで新しい基準に余裕をもって対応できる一方、部材の価格は従来の枠組足場と比べてきわめて高額である。しかも仕様はメーカーごとに異なり、他社の製品と混ぜて使いにくいため、現場で必要な量を同じ製品でそろえなければならない。足場の置き換えは、まとまった資金を持つ会社でなければ進めにくい投資なのである。実際、製造からレンタルまでを一社で手がけるタカミヤは、保有していた枠組足場をすべて自社の次世代足場に入れ替え、その投資は当時で約100億円かかったという。
規制の強化は、現場の安全という目に見える成果にもつながってきた。建設業の墜落・転落による死亡者は、2002年の256人から2025年には91人と、長い目で見て6割以上減った。2025年4月からは一人親方など労働者以外の人にも立入禁止や退避などの保護措置が義務づけられ、同年12月には適正な労務費の確保を目的とした改正建設業法も全面施行された。安全と適正な対価を求める流れは、きちんとした足場を組める会社の価値を高める方向に働いている。
人手不足も、価格を押し上げる方向に働いている。公共工事設計労務単価のとび工(全国平均)は、国交省の資料で全国平均が確認できる2019年の24,332円から毎年上がり、2026年には30,780円と全職種平均(25,834円)を約2割上回っている。2024年の改定では、同年4月に建設業へ適用された時間外労働の上限規制に対応する費用も単価に織り込まれた。建設躯体工事従事者の有効求人倍率は2026年3月時点で7.35倍と、職業計の1.10倍を大きく上回る。
足場そのものの単価も上がっている。静岡県が公共工事の積算に使う建築資材単価では、くさび緊結式足場(建枠幅900mm、高さ10m未満)の掛払い手間、基本料、1か月分の賃料、運搬費を合計すると、2025年4月の1,219円/㎡から2026年8月には1,530円/㎡へと約25%上昇した(筆者計算)。人が足りず、基準を満たす資材も限られる市場では、価格は下がりにくい。タカミヤのレンタル事業が2026年3月期に利益率を大きく引き上げたのも、こうした環境のもとでの単価改定によるものだった。
海外でも、資材を回す会社ほど利益率が高い
足場の高収益は日本だけの現象ではない。海外の上場企業を並べると、資材を貸す事業の比重が高い会社ほどEBITDAマージンが高く、人手を使うサービスの比重が高い会社ほど低いという、国内と同じ構図が見えてくる。
── 図表2:海外の主要企業とASNOVAのEBITDAマージン ──
| 企業 | 国 | 主な事業 | EBITDAマージン |
|---|---|---|---|
| United Rentals | 米国 | 高所作業車や建機などの総合レンタル | 45.5%(2025年12月期、調整後) |
| ASNOVA | 日本 | くさび緊結式足場のレンタル | 42.2%(2026年3月期) |
| Acrow | 豪州 | 型枠・足場のレンタル | 34.7%(2024年6月期、基礎ベース) |
| Altrad | フランス | 足場などの製造・販売と産業サービス(売上の85.5%がサービス) | 11.5%(2025年8月期、IFRS16適用前) |
EBITDAの定義は各社の開示による。United Rentalsは調整後EBITDA、Acrowは一過性項目を除く基礎ベース、AltradはIFRS16適用前、ASNOVAは償却前営業利益
海外では、こうした経済性を背景に大型の再編が進んだ。米国のBrandSafwayは足場サービスの大手同士が統合を重ねて2019年時点で売上50億ドル超の企業となり、同年には投資会社のBrookfieldが約45%の取得を発表した(2020年1月に完了)。ロイターの試算では評価額は負債込みで約67億ドルにのぼり、Brookfieldは投資の理由として、資本効率が高く、景気の波を通じて安定したフリーキャッシュフローを生む点を挙げていた。フランスのAltradも、1985年に足場メーカーを買収したところから出発し、買収を重ねて売上59億ユーロの企業に育った。同社は2026〜28年の資本配分でも、既存事業を補う中小型の買収を、債務の返済や配当と並ぶ柱の一つに掲げている。
小規模な足場会社の買収は、利益の数倍の価格で成立する例がある。豪州のAcrowが2024年に買収したBenchmark Scaffoldingは、EV/EBITDA(企業価値をEBITDAで割った倍率)で約3.8倍だった。小さな会社を手頃な倍率で取得し、束ねて規模と稼働率を高めることで企業価値を引き上げるという道筋は、海外ではすでに大きな規模で実現している。
同じ足場でも、利益率を分けるのは稼働と管理である
ここまでの構造は業界全体に共通するが、利益率は会社によって大きく違う。開示から見えてくる差は、主に次の3つである。
1つ目は稼働率だ。タカミヤの賃貸資産の平均稼働率は2026年3月期で54.8%で、保有量を増やした影響で前期の56.8%から下がったものの、貸出量そのものは増えている。稼働率が約8割のASNOVAと5割前後の業界平均の差は、同じ資材からどれだけの売上を引き出せるかの差であり、拠点の配置、在庫管理の精度、顧客の数の多さが効いてくる。ASNOVAは、足場を錆びさせない保管のノウハウと、棚卸差異率0.001%以下という在庫管理を強みに挙げている。同じASNOVAのなかでも、閑散期にあたる2026年4〜6月の平均稼働率は、直営拠点の70.0%に対してパートナー拠点は47.5%と開きがあり、拠点の運営次第で同じ資材の稼ぎ方が変わることがうかがえる。
2つ目は、資材を自ら持つかどうかである。施工会社が資材を持てば、レンタル料として外に出ていた分が手元に残り、償却の済んだ資材は利益を生み続ける。ただし資材を持っていても、組み立てる人がいなければ現場には出ていかない。施工会社にとっては、職人を抱える力と資材を持つ力の両方がそろって初めて、足場の経済性を自社に取り込める。
次世代足場の普及は、この「持つか、借りるか」の差をさらに広げている。資本を持つ大手のレンタル会社や施工会社は、高価な次世代足場を自ら買いそろえ、償却を終えたあとも稼ぎ続ける資産として抱え込める。一方、資本の乏しい中小の施工会社は次世代足場を買う余力がなく、元請から求められれば、その都度レンタル会社から借りるしかない。借りれば賃料が外に流れ、利益は薄くなる。利益が薄ければ資材を買う資金もたまらず、借り続けることになる。足場が高価になるほど、儲けの源泉は資材を持つ側、すなわち資本を持つ側に集まっていく。
施工の側でも、利益率を引き上げる動きは出ている。住宅向け足場の施工を主力とするダイサンは、2024年4月期に値上げ交渉の成果が出始めたと説明し、営業利益率は2023年4月期の−0.6%から2025年4月期には3.4%まで回復した。同社は施工スタッフの数と技能水準、つまり施工力が事業を左右すると位置づけており、2026年4月期は施工力を増やすための人件費を先行して投じながら、既存顧客へのシェア拡大と適正な価格での受注によって売上を伸ばした。職人を確保できる会社ほど、価格交渉でも有利な立場に立てる。
3つ目は、資材の管理そのものを事業にすることだ。タカミヤは、2025年3月期から「プラットフォーム事業」を別のセグメントとして開示している。中核は、顧客が持つ足場材を預かり、管理業務を一括して引き受ける「OPE-MANE」というサービスで、預かる資材が増えるほど、不足分の追加レンタルや購入も継続的に生まれる仕組みになっている。この事業の利益率は2026年3月期で24.4%と、同社のどの事業よりも高い。足場で稼ぐ力の本体が、資材を持つことだけでなく、資材を効率よく回すことにあるということを、よく示す例である。
経営とM&Aへの示唆
足場の高い利益率は、特殊な技術や独占から生まれているわけではない。長く使える資産を、規制と人手不足で供給が絞られた市場で、高い稼働率で回し続けることから生まれている。この構造は足場に限らず、ASNOVAが2025年にシンガポールの仮設トイレのレンタル会社を約21億円で買収したように、現場で繰り返し使われる資材には同じ経済性が働く。自社の周辺に、長く使えるのに稼働が低いまま眠っている資産がないかという問いは、建設業以外の会社にとっても考える価値がある。
建設会社やリフォーム会社にとっては、足場を単なる外注費として扱い続けるかどうかが論点になる。改修需要が伸び、とび職の確保が難しくなるなかでは、足場を確実に手配できること自体が受注を支える力になる。足場会社との提携や資本参加を通じて、資材と職人を自社の側に引き寄せる選択肢は、今後さらに現実味を帯びてくるだろう。
投資家の視点では、足場業界は小さく買って束ねる再編(ロールアップ)の余地が大きい。とび・土工工事業の建設業許可業者は2026年3月末で18.5万業者と、13年連続で増えている。許可業者全体がピークから約2割減るなかでの増加であり、小規模な事業者が数多くひしめく分散した業界だ。経営者の高齢化が進むなかで、後継者のいない足場会社が同業者に事業を譲るといった事業承継型の売買もすでに起きている。次世代足場への置き換えで資材投資の負担が重くなるほど、資本の乏しい中小の施工会社にとっては、資本力のある会社の傘下に入り、資材を融通してもらう意味が大きくなる。資本の供給そのものが、再編を後押しする要因になりうる。
国内でも再編はすでに動き始めている。オリックスは2020年に業界大手の杉孝(持株会社の杉孝グループホールディングス)の株式の過半を取得し、2026年3月にはその持分をカーライルが組成する特別目的会社に958億円で売却する契約を結んだ。PEファンドのSunrise Capitalは2023年に関東の足場・仮設材レンタル会社けんせつパークに資本参加した。コンドーテックは2019年から各地の足場工事会社を順に買収し、2021年にはそれらを束ねる中間持株会社として日本足場ホールディングスを設立した。タカミヤも2025年に、広島の仮設機材レンタル会社である日建リース(大手の日建リース工業とは別会社)を15.5億円で取得している。地域の会社を束ねて資材を融通し合えば、稼働率の向上と企業価値の拡大を同時に狙える。海外で見た大型の再編と比べれば、国内の足場業界はまだその入り口にあるといえる。
足場会社を見極めるための着眼点
足場会社を買収や投資の対象として見るときは、営業利益だけで判断しないことが大切だ。投資期には償却費が利益を押し下げるうえ、償却の方針も会社によって大きく異なる。アルインコは2025年3月期からレンタル資産の償却方法を5年の定率法から8年の定額法に改め、レンタル関連のセグメント利益は前期の3.83億円から14.07億円へと大きく増えた。会社どうしを比べるときは、まずEBITDAで比べることが出発点になる。
そのうえで、DDで確かめるべき主な点は次のとおりだ。
- 事業の軸足:ゼネコンが発注する中高層の現場か、ハウスメーカーやリフォーム会社が発注する低層〜中層の現場か。どちらが中心かによって、使う足場、元請の顔ぶれ、1現場あたりの規模、必要な資本の大きさが変わる。
- 稼働率の水準と季節ごとの波:年平均だけでなく月ごとの推移を見ると、拠点運営の力と需要の厚みが分かる。
- 保有資材の中身:償却済みの比率、資材の年齢構成、次世代足場や新しい安全基準への対応度合いによって、今後必要になる更新投資の大きさが変わる。
- 資材の管理精度:棚卸の差異や紛失の頻度、整備と保管の体制は、資材の寿命と利益率に直結する。
- 施工体制:自社の職人と外注の比率、職人の年齢構成と定着の状況、特別教育などの教育体制が、受注できる量の上限を決める。
- 顧客基盤と価格:取引先の数と上位顧客への集中度、元請との取引の長さ、単価改定の実績に、価格を決める力が表れる。
- 拠点と物流:資材センターの立地と配送できる範囲が、稼働率と運搬費を左右する。資材を買い増すには保管ヤードの余力も必要で、これが成長の上限を決めることもある。
- 安全の実績:労働災害の発生状況や点検記録の運用は、元請からの信頼と取引の継続性に直結する。
これらは決算書だけでは読み取りにくく、拠点や現場を見て、経営者や職人の話を聞いて初めて分かることが多い。裏を返せば、ここを丁寧に見極められれば、足場会社は安定してキャッシュを生む、魅力の大きい投資先になりうる。
おわりに
足場は建物が完成すれば姿を消すが、足場材は次の現場へ運ばれ、何十年も働き続ける。新築の減少、規制の強化、職人不足という、建設業にとっては逆風に見える変化を、足場は需要と価格の追い風に変えてきた。そして次世代足場への移行は、その追い風を資本を持つ側により強く吹かせている。目立たない業界の高い収益性は、その構造の確かさを映している。
そしてこの構造には、まだ伸びしろがある。改修の需要は建物のストックとともに積み上がり、業界の再編は海外に比べて始まったばかりだ。資材を作る会社、貸す会社、組む会社のそれぞれに、利益率を高める余地がある。足場を工事の脇役としてではなく、資産を回す事業として捉え直すことが、経営者にとっても投資家にとっても、次の一手を考える出発点になるはずだ。
【参考ソース】
企業の開示資料
- ASNOVA:2026年3月期 決算説明資料、2027年3月期第1四半期 決算説明資料、2026年6月 開示資料、2022年11月 決算説明会(ログミー)、ブリッジレポート、Qool Enviro買収
- タカミヤ:2026年3月期 決算説明資料、2025年3月期 決算説明資料、日建リース株式譲渡契約、Iqシステム 製品資料
- アルインコ:2025年3月期 決算補足説明資料、2026年3月期 決算短信、2026年5月 決算説明会(ログミー)
- ダイサン:2023年4月期 決算短信、2024年4月期 決算短信、2026年4月期 決算短信、2026年4月期 有価証券報告書
- 信和:2026年3月期 決算説明資料、コンドーテック:沿革
統計・行政資料
- 国土交通省:建設関連業等の動態調査(令和8年8月分)、同 調査票、建築着工統計、建築物リフォーム・リニューアル調査、建設投資見通し(2026年度)、同(2015年度実績を含む版)、令和3年度 マンション大規模修繕工事に関する実態調査、同(概要)、マンション大規模修繕工事に関する実態調査(2018年公表・概要)、築40年以上の分譲マンション戸数、公共工事設計労務単価(令和8年3月適用)、同(平成31年3月適用)、同(令和6年3月適用)、建設業許可業者数調査(2026年3月末)、公共建築工事標準単価積算基準、改正建設業法の完全施行(適正な労務費の確保)、改正建設業法の全面施行
- 厚生労働省:足場点検の強化・本足場の使用(2023年10月・2024年4月施行)、一側足場の使用範囲の明確化、労働者以外への保護措置(2025年4月施行)、足場の組立て等の特別教育(2015年)、足場関係の改正(2009年施行)、経年仮設機材の管理指針、建設業の死亡災害の推移、労働災害発生状況(2025年)、職業別有効求人倍率(2026年3月)
- 国税庁:耐用年数通達2-6-4、タックスアンサーNo.5403(少額の減価償却資産)
- 仮設工業会:仮設機材生産数量(2025年)、統計一覧
- 静岡県:建築資材単価(2025年4月)、同(2026年8月)
- 業界媒体:施工の神様「タカミヤの仮設機材の総合プラットフォーム構想」(2024年12月)
M&A・海外
連載:なぜ建設足場は儲かるのか
- 第1回:なぜ建設足場は儲かるのか【構造編】
- 第2回:なぜ建設足場は儲かるのか【理由編】