いま、中小型M&Aを「仕組み」として持つ企業だけが、超過リターンを得ている
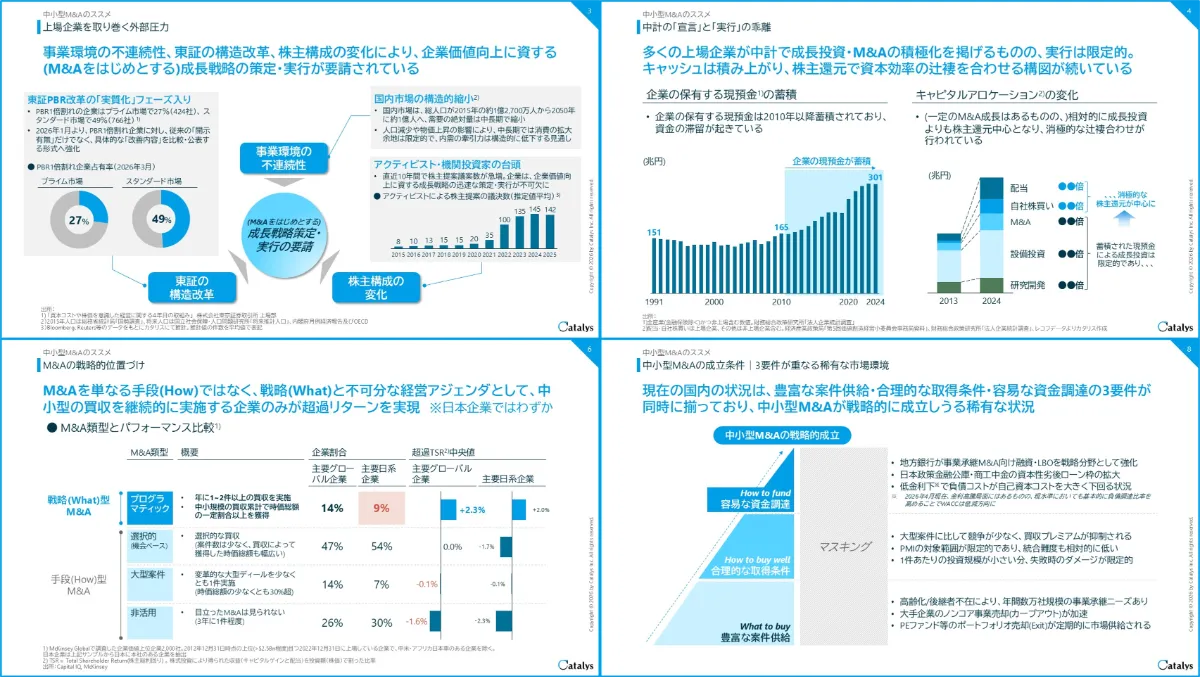
PBR1倍割れ企業はプライムで27%、スタンダードで49%。
2026年1月以降、東証は「開示の有無」ではなく「改善の中身」を比較・公表するフェーズに入り、成長戦略の”宣言”だけでは説明責任を果たせない局面に来ています。一方、企業の現預金は301兆円まで積み上がる中、成長投資は限定的で、配当・自社株買いによる辻褄合わせが続いています。
しかし、投じた1円が最も増えるのは株主還元(おおむね1倍前後)ではなく事業再投資です。なかでも、中小規模の買収を継続的に積み上げる「プログラマティック型」だけが超過リターンを実現していますが、実践できている日本企業はわずか。市場も、再現性あるシリアルアクワイアラーには平均を大きく上回る評価を与えています。
そして今、その追い風が揃っています。
- 豊富な案件供給:後継者不在、大手のカーブアウト、PEファンドのExitが構造的な売り手市場を形成
- 合理的な取得条件:競争・買収プレミアム・PMI難度・失敗時のダメージがいずれも大型案件より抑えられる
- 容易な資金調達:地銀のLBO強化、劣後ローン枠拡大により、負債活用でWACCを下げやすい
この3要件が同時に重なるのは稀有な状況です。
ただし中小型M&Aには、情報が乏しく明確な選別基準を要する、チャネルが分散し複数同時運用が前提となる、スピードと「価格以外の訴求」が勝敗を分ける、PMIを買い手が主導しなければならない、といった大型とは異なる難しさがあります。
カタリスは、中小型M&Aを「一件ごとの案件対応」ではなく「成長戦略を実現するための継続的な仕組み」と捉え、戦略策定・ターゲット選定からソーシング、デューデリジェンス、PMI・バリューアップまで一気通貫で伴走します。
本資料では、いま中小型M&Aを検討すべき背景、推進時に直面しやすい論点、そして検討を前に進めるための実践的な視点を整理しています。成長戦略の選択肢として検討中の方、すでに着手しているが十分に進められていない方、PMI・バリューアップに課題を感じている方は、ぜひ以下フォームよりご覧ください。